
おまとめローンおすすめ比較!返済しやすい低金利なおすすめ業者をご紹介
最終更新日:
このページにはPRリンクが含まれています
また当サイトで得た収益は、サイトを訪れる皆様により役立つコンテンツを提供するために、情報の品質向上・ランキング精度の向上等に還元しております。※コンテンツ制作ポリシーはこちら
「借金が多くなりすぎて返済が大変…」「利息を軽減したい」というような場合、「おまとめローン」を活用することで、大きなメリットを得られる可能性があります。
しかしながら、おまとめローンを取り扱っている業者は非常に多いため、「どの商品を選択すれば良いのかがわからない…」と悩んでしまうケースもあるでしょう。
この記事では、おまとめローンの基本知識を簡単に解説した上で、おまとめローンで審査に柔軟な業者について触れていきます。

塚越一央からのコメント
ファイナンシャルプランナー
おまとめローンを選択する理由は、借入金利を下げるという点と、返済を効率的にするという2点です。
複数のローンの金利がそれぞれ年18.0%のとき、おまとめローンにすることで年18.0%よりも低い金利を適用させることができます。また、1つにまとめることで、効率的かつ確実に返済を進めることができます。

田尻宏子からのコメント
2級ファイナンシャル・プランニング技能士
今よりも金利の低いローンに変更する借り換えローンと違い、おまとめローンは複数の借り入れを一本化できるという特徴があります。
どのおまとめローンにするかを決定する時には各会社の金利だけでなく、限度額、追加で借り入れをしたい際に対応してもらえるかもチェックしておきましょう。
また申し込み前には、クレジットカードのキャッシング枠の解約を行うなど、少しでも審査に通りやすくなるようにする努力も必要です。
そして、おまとめローンの契約が成立してもそれで終わりではありません。返済計画をしっかり立てることや、余裕資金ができたら繰り上げ返済をするなどして少しでも早く借入金を減らすようにしましょう。


気になる内容をタップ
おまとめローンのおすすめを紹介する前に
おまとめローンのおすすめを紹介する前に、まずは以下の基本的な知識について触れていきます。
これらのポイントはおまとめローン選びの際に非常に重要ですが、「既に知っている」という方は先に読み進めていただいても問題ありません。
逆に、「おまとめローンをいまいち理解できていない」という方は、今から触れる知識を把握した上で後半へ進んでください。
おまとめローンがオススメな人はこのような人
おまとめローンがおすすめな人を簡単にまとめると、下記のような状況に該当している方です。
- 複数の借入先からリボ払いで借入している
- おまとめ対象がクレジットカードのショッピングではない
- 借入利率が年18.0%前後で、少しでも利息を軽減したい
- 全額合わせると多額の借金で、月々の支払いが苦しい
- 月内に複数ある返済日を1日だけにしたい
- 無理をせず真面目に完済することが希望
- 借金返済のみに集中したい
上記に該当している方は、おまとめローンを活用することによりメリットを得られる可能性があります。
まずは、ご自身の状況に照らし合わせてみましょう。
また、担保や連帯保証人が不要で、定期的な安定した収入がある正社員はもちろん個人事業主や契約社員の方でも申込可能。
(※パート・アルバイト・学生の方を除きます)
特に毎月の返済時が苦しくて、返済が延滞しそうな状況に役立ちます。
おまとめローンと借り換えローンの違い
おまとめローンとよく似た商品に、「借り換えローン(乗り換え)」というものがあります。
これらの商品は内容も似ているのですが、以下のような取り扱いになっていることが多いです。
- 複数社の契約を1つにまとめる…おまとめローン
- 1つ以上の元契約から、より借入条件の良い契約に切り替える…借り換えローン
一般的にはイメージの差があります。誤解を恐れずにいうと、内容は同じであっても「借り換えローン」の方がイメージが良い印象です。
そのため、銀行系ローンでは、実質おまとめローンであってもあえて借り換えローンという呼称を選ぶところもあります。
上記のように、それほど明確な規定があるわけではありませんので、商品内容をしっかり把握しておきましょう。
おまとめローンを選ぶときのポイント
おまとめローン選び方のポイントは以下の3つです。
- 金利がどの程度か
- おまとめによってどの程度返済を効率化できるのか
- 追加融資は申込み可能なのかどうか
特に重視すべきは、安い金利で返済が楽になるだけでなく、返済時の手間が省けるなど「おまとめによって返済を効率化できるのかどうか」という大切なポイントです。
このポイントを満たすことができれば、おまとめローンが成功したと言えます。
これらのポイントは返済シミュレーションの実施により把握することができます。
おまとめローンを申し込む前に必ずシミュレーションを行うようにしてください。
借入希望額と返済期間から毎月の返済金額を算出します。
| 借入希望額 | 万円 |
|---|---|
| 返済期間 | ヶ月 |
| 年率 | % |
- ※最終回のご返済金額は端数調整のため多少変動します。
- ※実際のご利用の際は、月の日数の相違などにより、この表の金額とは多少異なる場合があります。
- ※このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合がありますので、あくまでも目安としてご利用ください。
おまとめローンの審査に通るためのコツ
おまとめローンの審査は、通常の新規申込時より通過しにくいと想定されます。
なぜかというと、おまとめローンは新規申込時とは異なり、既に借入残高のある方が対象になっているからです。
借入残高があるということはすなわち、新規申込時よりも返済余力が少ない状態で審査を受けることになります。
そうなると、すでに借入額があるということで必然的に貸す側も審査に慎重になるケースが多いのです。
逆にいえば、おまとめローンの審査を申し込む前に借入件数を整理したり、借入総額を減らしておいたりと、ご自身の返済余力を確保する対策をしておけば、おまとめローンの審査結果も有利になる可能性があるでしょう。
審査に通るためにすべきこと
「おまとめローンの審査に通過したい」という場合でも、審査を通すためにすべきこととやってはいけないことがあります。
それぞれ簡単にまとめてみました。
- 既存の借入件数を整理しておく
- 借入残高をできるかぎり返済
- 利用しないクレジットカードのキャッシング枠を解約
審査に通るためにやってはいけないこと
- 既存借入の滞納・遅延
- 申し込み時に借入件数、借入残高の虚偽申告
- キャッシング、カードローン商品の新規同時申し込み
上記は、おまとめローンの審査を受ける上で非常に重要なポイントです。しっかりと把握しておいてください。
おまとめローンの審査が厳しい理由
先述したように、既存の残高がある状態で審査を受けることになるため、正直おまとめローン自体の審査難易度は少し高めです。
特に生活が苦しくて返済不能であっても、事前に問い合わせ窓口から各カードローン会社へまず早めの連絡をしましょう。
遅延や延滞といった金融事故が指定信用情報機関への履歴に残ることで、今後おまとめローンからの借り入れができる可能性がなくなるからです。
このような背景から審査は甘いわけでないので、不安要素が少ない状況で申し込むのが望ましいでしょう。
おまとめの対象となるローン
一言におまとめといっても、すべてのローンを対象にしているとは限りません。
実はおまとめローンも商品によってまとめられるローンが違うのです。
せっかく融資申し込みをしても、おまとめしたいローンがその対象外であれば、貸付不可で無駄になってしまいます。
そのため事前におまとめ対象ローンを確認することは必須になります。
| おまとめローン | 対象となるローン(資金使途) |
|---|---|
| 楽天銀行スーパーローン | 事業性資金以外 |
| 東京スター銀行「おまとめローン」 | 銀行系カードローン 消費者金融ローン クレジットカードのキャッシング クレジットカードのショッピングリボ など |
| オリックス銀行おまとめローン | 金融機関(銀行・信用金庫・信用組合・労働金庫・農業協同組合・信販会社・カード会社・消費者金融会社等)の無担保個人向けローン クレジットカードのリボルビング払い |
| 横浜銀行カードローン | 事業用資金以外のローン |
| 第三銀行 おまとめローン「おまとめ上手」 | 銀行・信用金庫・信販会社・カード会社・消費者金融会社などからの無担保個人ローンおよび各種商品購入ローン |
| 紀陽銀行おまとめローン | 他社ローン |
| りそな銀行フリーローン おまとめ専用の商品でないが、他社借入の返済を目的として申込可 | 他社ローン |
| 福岡銀行フリーローン(ナイスカバー) | 他社ローン |
| 中国ろうきん おまとめローン [会員(1号・3号・4号特例会員)構成員さま限定] | 他社ローン |
| アイフル 「おまとめMAX」 | アイフルおよび他社ローン ※ショッピングリボも対象として利用可能です。ただし書類提出が必要です。 |
| プロミス おまとめローン | ほかの貸金業者からのローン |
| レイク レイク de おまとめ | 他社ローン |
※上記すべて事業性資金は除く
塚越一央からのコメント
ファイナンシャルプランナー
おまとめローンの審査に通るためには、事前に借入件数を整理することと、借入残高を減らすことが重要です。
また、利用しないクレジットカードのキャッシング枠を解約しておくことも必要です。
当然ですが、利用しているローンの滞納や、申込み時に借入件数や借入残高の嘘の申告は決してしないでください。
銀行か消費者金融どっちのおまとめローンがおすすめ?
結論からいうと、どちらを選択しても問題ありません。
選ぶ基準で大切なことは「いくら金利を抑えられるか?」というポイントです。
ここさえ外さなければ、どちらを選んでも後悔することはないでしょう。
おまとめローンを取り扱う主な業者は、以下の2つです。
基本的に、銀行が取り扱う商品はおまとめ専用ではありませんが、おまとめローンとしても活用可能なものもありますので、選択肢として検討しましょう。
しかし、おまとめローンを選ぶ際にありがちな疑問として、「銀行か消費者金融か、どちらのおまとめローンがおすすめなのか」というポイントがあります。
それぞれにメリット・デメリットがありますので、1つずつに分けて解説していきます。
銀行のおまとめローン
銀行のおまとめローンのメリットは下記のとおりです。
- 金利が低い
- 月々の返済額を軽減できる
- 返済管理が楽になる
銀行が取り扱うおまとめローンの大きなメリットは、やはり金利が低い点でしょう。
おまとめローンを選ぶ際の重要なポイントとして、「金利差によるメリットを得られるかどうか」という点があります。
銀行が取り扱う商品は設定されている金利が低めですので、おまとめによるメリットを得やすいという特徴があります。
この点は、銀行が取り扱うおまとめローンの大きなメリットでしょう。
金利が低いことが最も重要で、結果として以下の恩恵が受けられます。
- 金利が低いから → 総返済額を減らせる
- 総返済額を減らせるから → 月々の返済額を軽減できる
対して、銀行が取扱うおまとめローンのデメリットは下記のとおりです。
- 消費者金融商品よりも審査が厳しめ
- 審査期間は長め
- 追加の借入ができない
- 毎月の支払額が小さいので、返済期間が長期化しやすい
- 返済期間が長期化すると、総返済額は増える可能性がある
銀行が取扱うおまとめローン商品のデメリットが多いように感じるかもしれません。
ただ、審査の段階のデメリットさえ乗り越えれば、あとはあなた自身の行動でコントロールできます。
銀行のおまとめローンへ切り替えることで、今までの返済が楽になるでしょう。
そして、楽になったことで結果として、返済が長期化してしまうリスクも発生するかもしれません。
そうなると返済が長期化することで総返済額は確実に増えます。
結果として、返済が楽なのと、損をしないという2つの目的が達成できなくなるでしょう。
銀行のおまとめローンのデメリットを少しでも解消するには、余裕があるときに追加返済をするなどで対策はできます。
消費者金融のおまとめローン
次に触れるのは、消費者金融が取扱うおまとめローンです。
消費者金融が取扱うおまとめローンのメリットには下記のような点があります。
- 銀行に比べ審査に通りやすい
- 審査など融資までの手続きが迅速
- 返済額が標準的なので、最低返済額でも完済までの期間が短め
大手消費者金融が取扱うおまとめローンは融資までが迅速です。
例えば、もし返済額が少なければ返済できるが、そこまでの余裕がなく困っている人にとっては、救世主のような存在となるかもしれません。
しかも、審査結果が早く分かるので毎日の無駄なストレスからも早く解放されます。
対して、消費者金融のおまとめローンのデメリットは下記のとおりです。
- 金利が高め
- 総返済額が増える可能性がある
消費者金融のおまとめローンも銀行商品と同じく、金利によって善し悪しが決まります。
金利が高いおまとめローンでは、そもそも返済を効率化できないケースも多くなるということです。
ここまで触れた背景を踏まえると、おまとめローンにおいては銀行商品のほうが、メリットは大きいといえるでしょう。
おすすめのおまとめローン5選
ここでは、おまとめ専用のローンと、おまとめにも活用できる銀行ローンの中から、おすすめの5商品を紹介します。
| ローン名 |  楽天銀行スーパーローン |  |  |  |  |
|---|---|---|---|---|---|
| 金利 | 年1.9%~14.5% | 年率9.8%~年率14.6%※3 (固定金利・保証料込) | 年4.5%〜年14.8%※5 | 年1.5%~14.6%(変動金利) | 年1.7%~14.0%※1 固定金利 |
| 利用限度額 | 最大800万円 | 最大1,000万円※4 | 最大500万円 | 10万円~1,000万円(10万円単位) | 10万円~1,000万円 |
| 融資までの時間 | 最短即日から | - | - | 最短即日 | - |
| 最低返済額 | 2,000円 | - | - | 2,000円~ | - |
| 返済期限 | - | 10年 | 最長10年(原則120回以内) | 1年(1年ごとの自動更新)※2 | 1年以上10年以内(1年単位) |
| 返済日 | 毎月1日、12日、20日、27日※から選択可能 ※楽天銀行口座を引き落とし口座に設定している場合のみ選択可能 | 毎月10日(休業日の場合は翌営業日) | 毎月10日/月末※ ※ 銀行休業日(土日祝および12月31日~1月3日)の場合は、翌営業日が約定返済日になります。 | 毎月10日(休業日の場合は翌営業日) | 選択制(毎月固定) |
| 返済方法 | 口座引き落とし | 口座引き落とし | 口座引き落とし/指定口座への振り込み/提携金融機関ATM | 口座引き落とし | 口座引き落とし |
| 追加融資の可否 | 〇 | ✕ | ✕ | ◯ | ✕ |
| こんな方に おすすめ |
|
|
|
|
|
| 公式 |
注釈について
※2. 横浜銀行カードローン:満75歳以降は新規借り入れはできず、返済のみの取り引きとなります。
※3. 東京スター銀行「おまとめローン」:東京スター銀行所定の審査により決定します。
※4. 東京スター銀行「おまとめローン」:30万円以上1,000万円以下(1万円単位)。お申し込み時の借り換え対象ローン残高の範囲内に限ります。
※5. オリックス銀行おまとめローン:金利は審査により決定します。
楽天銀行スーパーローン
楽天銀行スーパーローンはおまとめローンとしても利用可能です。
| 金融機関コード | 0036 |
|---|---|
| 登録金融機関 | 関東財務局長(登金)第609号 |
| 貸付対象 |
|
| 本人確認書類 |
※送付方法によっては、1通の本人確認書類でお手続き可能な場合があります。 |
| 金利 | 年1.9%~14.5%1 (固定金利・保証料込) |
| 融資額 | 最大800万円2 |
| 最低返済額 | 2,000円 |
| 返済期限 | - |
| 追加融資の可否 | ✕ |
| ローンの対象範囲 | 事業性資金以外 |
おすすめする理由と特徴
楽天銀行スーパーローンは返済の期限は設けられておらず、最低返済額も2,000円なので、毎月の返済負担を軽くしたい人におすすめです。
また、時期によって開催されるキャンペーンを利用すれば、金利を抑えることもできるので、より返済がスムーズになるでしょう。
さらに、楽天会員であれば楽天会員ランクによって審査優遇を受けられる可能性があるため、金融機関の審査が不安という人にもメリットがあります。
| 借入金利 | 年1.9%~14.5% |
|---|---|
| 無利息期間 | なし |
| 融資時間 | 最短即日から |
- いつもの口座で利用可能!
- スマホで簡単申込!
- 月々2,000円から返済可能!
※審査時間:審査完了までは個人差があります。また土日祝は営業していません。
東京スター銀行「おまとめローン」

東京スター銀行「おまとめローン」は、利用満足度92%※と非常に満足度の高い、借り換えまたはおまとめ専用のローンです。
※参照元:東京スター銀行|東京スター銀行「おまとめローン」(2022年東京スター銀行調べ )
基本情報は以下の通り。
| 金融機関コード | 0526 |
|---|---|
| 登録金融機関 | 関東財務局長(登金)第579号 |
| 貸付対象 |
※アイフル株式会社の保証の場合は商品名称はスターフリーローンとなります。 |
| 本人確認書類 |
|
| 金利 | 年率9.8%~年率14.6%※1 (固定金利・保証料込) |
| 融資額 | 最大1,000万円※2 |
| 最低返済額 | - |
| 返済期限 | 10年 |
| 追加融資の可否 | ✕ |
| ローンの対象範囲 |
|
※1. 東京スター銀行所定の審査により決定します。
※2. 30万円以上1,000万円以下(1万円単位)。お申し込み時の借り換え対象ローン残高の範囲内に限ります。
おすすめする理由と特徴
東京スター銀行のおまとめローンは、限度額が最大1,000万円※と高額で、返済期限が10年という点が大きなメリットです。
大きな金額の利用を考えている方や、月あたりの返済額を小さくしたい方にはおすすめです。
※30万円以上1,000万円以下(1万円単位)。お申し込み時の借り換え対象ローン残高の範囲内に限ります。
さらに、申し込みや契約はWebで完結が簡単に行えるため、実店舗に来店する手間もかかりません。
東京スター銀行が実施・公表している契約者アンケートでは、おまとめローン利用に関するアンケート調査について満足度の高い理由がわかる結果となっているので、ぜひ参考にしてみてください。
- 89%の方が「毎月の支払額が軽減された」と回答
- 93%の方が「完済の見通しが立った」と回答
- 92%の方が総合的な満足度は「満足」「やや満足」と回答
※参照元:東京スター銀行|メリットは?決め手は?おまとめローン利用に関するアンケート調査(2022年東京スター銀行調べ)
| 借入金利 | 年率9.8%~年率14.6%※ |
|---|---|
| 無利息期間 | ー |
| 融資時間 | - |
- 複数のローンをまとめて毎月1回の返済に
- 融資限度額は最大1,000万円※
- 来店不要でお手続き可能
※金利:東京スター銀行所定の審査により決定します。
※利用限度額:30万円以上1,000万円以下(1万円単位)。お申し込み時の借り換え対象ローン残高の範囲内に限ります。
※審査時間:土日祝・年末年始は除きます。
オリックス銀行おまとめローン
オリックス銀行おまとめローンは、複数の借り入れを1つにまとめて月々の返済負担を軽減することを目的とした、返済専用のローンです。クレジットカードのリボルビング払いのご利用分もおまとめの対象に含まれます。
申し込みから契約までは専門カウンセラーが電話でサポートしてくれるため、はじめておまとめローンを利用する方でも、相談しながら手続きを進められます。
基本情報は以下の通り。
| 金融機関コード | 0307 |
|---|---|
| 登録金融機関 | 関東財務局長(登金)第11号 |
| 貸付対象 |
|
| 本人確認書類 |
|
| 金利 | 年4.5%〜年14.8% |
| 融資額 | 最大500万円 |
| 最低返済額 | 6,000円 |
| 返済期限 | 10年(最大120回) |
| 追加融資の可否 | ✕ |
| ローンの対象範囲 | ※事業性資金は除く |
※2020年2月4日以降に申請されたパスポートは「所持人記入欄(住所記載)」のページが無いため、本人確認書類として利用できません。
おすすめする理由と特徴
オリックス銀行おまとめローンは、専門カウンセラーに電話で相談しながら、おまとめの手続きを進められる点が特長です。
申し込み前の段階でも、どのくらい金利や毎月の支払額を減らせるかを電話で相談できるため、「おまとめローンを利用したほうが返済が楽になるのか知りたい」という人も安心して検討できます。相談の際は、おまとめしたい他社の借入残高・利率・毎月の返済額をあらかじめ手元に用意しておきましょう。
また、借入利率は年4.5%〜年14.8%、借入金額は最大500万円で、保証料・手数料は不要です。
クレジットカードのリボルビング払いのご利用分もおまとめの対象になるため、リボ払いの返済に悩んでいる方にも検討しやすい商品です。
- 返済専用のローンのため、契約後の追加借り入れはできません
- オリックス銀行カードローンとの同時契約・併用はできません
- 審査では、在籍確認のため勤務先に電話をする場合があります
- 融資金は登録口座に振り込まれるため、おまとめ対象のローン会社へはご自身で返済し、完済後に解約証明書を提出する必要があります
横浜銀行カードローン
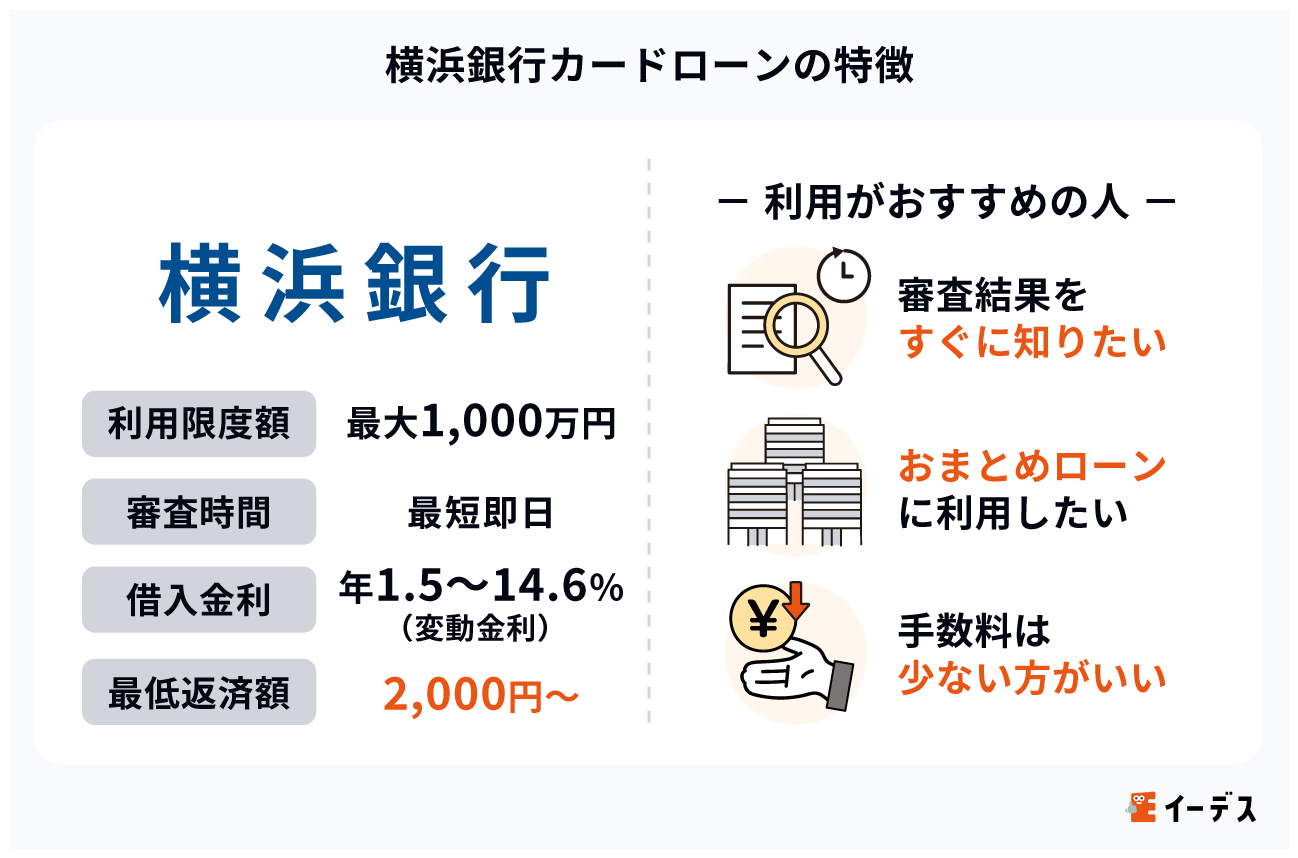
横浜銀行カードローンは、「横浜銀行」という神奈川県を中心に事業を関東圏へ展開している地方銀行が取扱う商品です。
そのため、貸付条件として居住先が指定されています。
基本情報は以下の通り。
| 金融機関コード | 0138 |
|---|---|
| 登録金融機関 | 関東財務局長(登金)第36号 |
| 貸付対象 | 年齢が満20歳~69歳以下で※営業区域内に在住または在勤されている安定した収入のある方、およびその配偶者(パート・アルバイトの方も可。学生の方は不可。年収には年金を含みます。) ※神奈川県内全地域、東京都内全地域、群馬県内の市(前橋市、高崎市、桐生市) |
| 金利 | 年1.5%~14.6%(変動金利) |
| 借入限度額 | 10万円~1,000万円(10万円単位) |
| 最低返済額 | 2,000円 |
| 返済期限 | 1年(1年ごとの自動更新) |
| 追加融資の可否 | ◯ |
| ローンの対象範囲 |
|
おすすめする理由と特徴
横浜銀行カードローンは、適用金利が年1.5%~14.6%(変動金利)と低めに設定されている点と、月々の返済額が2,000円~という点が特長です。
月々の返済額を少ない額から設定できるので、無理のない返済計画を行いたい人に最適です。
限度額も10万円~1,000万円(10万円単位)なため、おまとめローンとしても活用しやすくなっています。
さらに、融資時間が最短即日という点も、お急ぎの方には必見のポイントです。
りそな銀行フリーローン

りそな銀行フリーローンはおまとめ専用の商品ではありませんが、他社借入の返済を目的とする1万円単位の借入が可能です。
対象地域は全国区の銀行ローンです※。
※離島など、一部対応できない地域があります。
基本情報は以下の通り。
| 金融機関コード | 0010 |
|---|---|
| 登録金融機関 | 近畿財務局長(登金)第3号 |
| 貸付対象 | 年齢が満20歳以上満70歳未満(最終返済時が満80歳未満)で継続安定した収入のある方 ※パート・アルバイトの方も可。学生、専業主婦・主夫の方は不可 |
| 金利 | 年1.7%~14.0%※ 固定金利 |
| 融資額 | 10万円~1,000万円 |
| 最低返済額 | - |
| 返済期限 | 10年以内 |
| 追加融資の可否 | ✕ |
| ローンの対象範囲 | - |
※. 金利:通常金利の場合。住宅ローン利用ユーザーは通常金利から年0.5%引き下げられます。金利引き下げ条件:本ローンを申し込んだ時点で、りそな銀行所定の住宅ローンを利用中、かつ、住宅ローンの取引口座での申込みの場合に限ります。(独立行政法人住宅金融支援機構またはりそな住宅ローン【フラット35】のみを利用されている方は、金利特典の取扱いありません。)
おすすめする理由と特徴
りそな銀行フリーローンは固定金利で返済期限も最大10年と長い点が特長です。
固定金利では返済額が一定のため、将来的な支払いの増加に不安を抱える必要がありません。
また、りそな銀行フリーローンの返済口座で所定の住宅ローンを利用している場合は、金利優遇として適用金利が年0.5%引き下げられるという点も注目です。
返済額が分かる!おまとめローンを返済シミュレーションで比較
おまとめローンには様々な商品があり、商品によって金利や月の返済額が異なります。
ここでは、先程紹介したおまとめローンを利用した場合の返済シミュレーションを比較してみます。
前提として以下の借り入れ情報をもとに、各おまとめローンで完済した場合の返済額をシミュレーションしていきます。
なお、シミュレーションは約定返済額以上の追加返済をした場合を条件に加えています。

- 借り入れ数:4社
- 借り入れ額:各社50万円(合計200万円)
- 金利:各社年18.0%
- 毎月の返済額:9,956円×4社=39,824円
- 完済までの期間:7年10ヶ月
- 利息の合計:1,743,456円
東京スター銀行「おまとめローン」でおまとめした場合の返済シミュレーション
- 想定金利:年13.0% ※金利は年9.8%~年14.6%から、東京スター銀行所定の審査により決定します。
- 返済方式:元利均等月賦返済
- 毎月の返済額:29,862円 ※借入金額が200万円の場合。参照元:東京スター銀行
- 完済までの期間:10年
- 利息の合計:1,583,479円
その他の金額を東京スター銀行「おまとめローン」でおまとめした場合の返済シミュレーションは、以下の通りです。
借入金額 (元金) | 返済期間・返済回数 | 金利(例) | 毎月返済額 |
|---|---|---|---|
| 100万円 | 10年(120回) | 年13.0% | 14,931円 |
| 150万円 | 10年(120回) | 年13.0% | 22,397円 |
| 200万円 | 10年(120回) | 年13.0% | 29,862円 |
| 300万円 | 10年(120回) | 年13.0% | 44,793円 |
| 400万円 | 10年(120回) | 年13.0% | 59,724円 |
| 500万円 | 10年(120回) | 年13.0% | 74,655円 |
オリックス銀行おまとめローンでおまとめした場合の返済シミュレーション
オリックス銀行の公式サイトでは、次のような返済例が紹介されています。
- おまとめ前:A社カードローン(年15.0%・残高110万円)27,000円、B社カードローン(年18.0%・残高90万円)24,000円、C社カードローン(年14.8%・残高50万円)9,000円 → 月々の返済合計60,000円
- おまとめ後:借入利率年13.5%、借入金額250万円、返済回数115回 → 毎月の返済額39,000円
- 月々の返済負担が21,000円軽減
※返済方法は元利定額返済方式で、利息は付利単位1円・1年を365日とする日割り計算。月々の返済額や金利は審査によって決定します。上記は2025年8月時点の調査に基づく一例で、契約内容によっては返済総額が減少しない場合もあります。参照元:オリックス銀行|おまとめローン
ここでは、この記事の前提(借入額200万円)に当てはめた場合の返済額も試算してみます。
- 想定金利:年13.5%
※公式サイトの返済例の金利を当てはめた想定です。実際の金利は審査により年4.5%~14.8%の範囲で決定します。 - 返済方式:元利定額返済方式
- 毎月の返済額:30,455円
※借入金額が200万円の場合。当編集部による概算 - 完済までの期間:10年
- 利息の合計:1,654,600円
その他の金額をオリックス銀行おまとめローンでおまとめした場合の返済シミュレーションは、以下の通りです。
借入金額 (元金) | 返済期間・返済回数 | 金利(例) | 毎月返済額 | 利息総額 | 返済総額 |
|---|---|---|---|---|---|
| 100万円 | 10年(120回) | 年13.5% | 15,227円 | 827,240円 | 1,827,240円 |
| 150万円 | 10年(120回) | 年13.5% | 22,841円 | 1,240,920円 | 2,740,920円 |
| 200万円 | 10年(120回) | 年13.5% | 30,455円 | 1,654,600円 | 3,654,600円 |
| 300万円 | 10年(120回) | 年13.5% | 45,682円 | 2,481,840円 | 5,481,840円 |
| 400万円 | 10年(120回) | 年13.5% | 60,910円 | 3,309,200円 | 7,309,200円 |
| 500万円 | 10年(120回) | 年13.5% | 76,137円 | 4,136,440円 | 9,136,440円 |
※当編集部による概算です。金利を年13.5%で固定し、10年(120回)・元利定額返済として月利計算で試算しています。実際の金利は借入金額や審査によって異なり、日割り計算のため返済額も前後します。
横浜銀行カードローンでおまとめした場合の返済シミュレーション
- 想定金利:年11.8%
- 返済方式:元利均等返済
- 毎月の返済額:30,000円 ※借入金額が200万円の場合の最低返済額は25,000円。参照元:横浜銀行|ご返済額について
- 完済までの期間:9年10ヶ月
- 利息の合計:1,417,462円
その他の金額を横浜銀行カードローンでおまとめした場合の返済シミュレーションは、以下の通りです。
借入金額 (元金) | 返済期間・返済回数 | 金利(例) | 毎月返済額 | 利息総額 | 返済総額 |
|---|---|---|---|---|---|
| 100万円 | 10年(120回) | 年14.6% | 16,000円 | 916,400円 | 1,916,400円 |
| 150万円 | 9年7ヶ月 | 年11.8% | 22,000円 | 1,028,607円 | 2,528,607円 |
| 200万円 | 9年10ヶ月 | 年11.8% | 30,000円 | 1,417,462円 | 3,417,462円 |
| 300万円 | 10年(120回) | 年8.8% | 38,000円 | 1,545,736円 | 4,545,736円 |
| 400万円 | 9年10ヶ月 | 年6.8% | 47,000円 | 1,516,590円 | 5,516,590円 |
| 500万円 | 9年11ヶ月 | 年4.8% | 53,000円 | 1,302,539円 | 6,302,539円 |
| 600万円 | 9年11ヶ月 | 年4.5% | 63,000円 | 1,470,630円 | 7,470,630円 |
| 700万円 | 9年11ヶ月 | 年4.0% | 72,000円 | 1,508,757円 | 8,508,757円 |
| 800万円 | 9年11ヶ月 | 年3.5% | 80,000円 | 1,505,211円 | 9,505,211円 |
| 900万円 | 9年11ヶ月 | 年3.0% | 88,000円 | 1,437,311円 | 10,437,311円 |
| 1000万円 | 10年(120回) | 年1.5% | 90,000円 | 787,484円 | 10,787,484円 |
※参照元:横浜銀行カードローンご返済シミュレーション※随時返済あり(最低返済額ではなく、毎月同額を返済する条件)でシミュレーション
りそな銀行フリーローンでおまとめした場合の返済シミュレーション
- 金利:年12.0%
- 返済方式:元利均等返済
- 毎月の返済額:28,694円 ※借入金額が200万円の場合。参照元:りそな銀行|フリーローン(無担保型)借入診断&返済額シミュレーション
- 完済までの期間:10年
- 利息の合計:1,443,280円
その他の金額をりそな銀行フリーローンでおまとめした場合の返済シミュレーションは、以下の通りです。
借入金額 (元金) | 返済期間・返済回数 | 金利(例) | 毎月返済額 | 利息総額 | 返済総額 |
|---|---|---|---|---|---|
| 100万円 | 10年(120回) | 年12.0% | 14,347円 | 721,640円 | 1,721,640円 |
| 150万円 | 10年(120回) | 年12.0% | 21,520円 | 1,082,400円 | 2,582,400円 |
| 200万円 | 10年(120回) | 年12.0% | 28,694円 | 1,443,280円 | 3,443,280円 |
| 300万円 | 10年(120回) | 年12.0% | 43,041円 | 2,164,920円 | 5,164,920円 |
| 400万円 | 10年(120回) | 年12.0% | 57,388円 | 2,886,560円 | 6,886,560円 |
| 500万円 | 10年(120回) | 年12.0% | 71,735円 | 3,608,200円 | 8,608,200円 |
| 600万円 | 10年(120回) | 年9.0% | 76,005円 | 3,120,600円 | 9,120,600円 |
| 700万円 | 10年(120回) | 年6.0% | 77,714円 | 2,325,680円 | 9,325,680円 |
| 800万円 | 10年(120回) | 年3.0% | 77,248円 | 1,269,760円 | 9,269,760円 |
| 900万円 | 10年(120回) | 年2.0% | 82,812円 | 937,440円 | 9,937,440円 |
| 1000万円 | 10年(120回) | 年1.7% | 90,676円 | 881,120円 | 10,881,120円 |
※参照元:りそな銀行|フリーローン(無担保型)借入診断&返済額シミュレーション※公式HPに返済総額の表示がない場合「毎月の返済額×返済年数」で概算金額を算出
すべてのおまとめローンにおいて、当初の完済状況よりも完済までの期間は長くなり、毎月の返済額は少なくなっているのがわかります。
なお、完済までの期間は金利と返済額によって変動するため、返済額を増やすことで期間を短くできます。
金利も審査によって決まることが多いため、上記の想定金利よりも低くなることは大いにあり得ます。
今回のシミュレーションからもわかるように、商品によって異なる部分が多いため、おまとめする際は事前にシミュレーションで比較するようにしましょう。
▼こちらで500万円までの借入を返済シミュレーションできるので、ご自身の希望する金利で是非試算してみてください。
借入希望額と返済期間から毎月の返済金額を算出します。
| 借入希望額 | 万円 |
|---|---|
| 返済期間 | ヶ月 |
| 年率 | % |
- ※最終回のご返済金額は端数調整のため多少変動します。
- ※実際のご利用の際は、月の日数の相違などにより、この表の金額とは多少異なる場合があります。
- ※このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合がありますので、あくまでも目安としてご利用ください。
おまとめローンで一本化した後の注意点
無事におまとめできたとして、「そこですべてが終わり」というわけではありません。
当然ながら、おまとめで1本化した後にも注意点はあります。おまとめローンでまとめた後の3つの注意点にそれぞれ触れていきます。
【1】余裕ができたときは繰り上げ返済を行う
おまとめローンの目的は、「返済を効率化すること」です。
しかしながら、おまとめローンごとに設定されている最低返済額だけに頼ってしまうと、ズルズルと長期間返済し続けることになってしまいます。
なるべく早く、無駄な利息を支払わず完済するため、余裕ができたときは「繰り上げ返済」を行いましょう。
繰り上げ返済とは、まとめた金額を返済することにより、その期間分の返済を短縮する手続きのことです。
繰り上げ返済を行うことで完済までの期間が短くなるため、場合によっては利息を大幅に節約することも可能です。
お財布の状況を見つつ、余裕があれば繰り上げ返済を効率的に活用しましょう。
【2】他社の借入を増やさない
よくありがちですが、おまとめローン返済中に他社の借入契約を増やしてしまうのは、返済プランとして非常によろしくないです。
というのも、借入契約が増えれば増えるほど、また以前と同様に毎月の返済金額が高負担になってしまうからです。
さらに、多重債務になってしまえば、せっかくおまとめした意味が無くなってしまいます。
おまとめローン利用中は、返済に専念するようにしましょう。
【3】家計を見直して、毎月の返済額を少しでも増やせるようにする
おまとめローンは、返済を効率化する際に有効な商品です。
しかしながら、毎月の返済額が小さいままでは、完済までに長い時間がかかってしまいます。
そこで有効なのが、毎月の返済額を増やすことです。
これは大幅な増加というわけではなく、3,000円とか5,000円とか、ご自身にとって可能な金額の増加で問題ありません。
そんな少しの増加でも、長い期間になると大きな差になります。家計をチェックし、なるべく返済にお金を回せるように工夫してください。
もしそれでも返済がままならないのであれば、弁護士さんに相談し、債務整理や任意整理・個人再生の検討をおすすめします。
塚越一央からのコメント
ファイナンシャルプランナー
借りたお金は、利息を付けて返済しなければなりません。
これは、おまとめローンでも同じです。効率的に返済できるおまとめローンにしたわけですから、余裕資金ができたらどんどん繰り上げ返済をしましょう。
さらに、家計を見直し、積極的に節約して返済額を増やすことが、早い完済へつながります。
まとめ
おまとめローンは、商品によって大きな効果を発揮します。
しかし逆にいえば、商品の選択を間違えてしまうと、返済の効率を悪化させてしまう可能性もあるということです。
商品選びのコツとしては、やはり低金利な商品を選択することですね。低金利な商品であれば、おまとめによるメリットを受けやすくなります。
当記事のポイントをまとめると、以下6つです。
- おまとめローンは商品選びが非常に大事
- おまとめローンと借り換えローンは対象になる借入件数の違い
- おまとめローンの審査通過には返済能力がキモ
- おまとめローンを利用するなら、銀行が取扱う商品のほうがおすすめ
- おまとめローンを利用する前は、必ず返済シミュレーションを実施しよう
- おまとめローンなら、「オリックス銀行おまとめローン」が優秀
それぞれの要点をしっかり理解し、自分に合ったおまとめローンを見つけましょう。
また、一つ気になるおまとめローンを見つけたら、そのローン会社へ電話または店頭でご相談ください。
 この記事で紹介しているもの一覧
- 最低返済額2,000円・返済期限なし
- 楽天会員なら審査優遇の可能性あり
楽天銀行スーパーローンの詳細はこちら来店不要で申込OK
- おまとめ・借り換え専用ローン
- 最大1,000万円・返済期間10年※
東京スター銀行「おまとめローン」の詳細はこちら申込・契約はWebで完結
※30万円以上1,000万円以下(1万円単位)。お申し込み時の借り換え対象ローン残高の範囲内に限ります。
- オリックス銀行おまとめローン
- リボ払い分もおまとめ対象!
- 年4.5~14.8%・最高500万円
オリックス銀行おまとめローンの詳細はこちら専門カウンセラーに無料相談OK
- りそな銀行フリーローンランキングスコア
- おまとめローンとしても使える!
- 住宅ローン利用者は金利年0.5%引下げ
りそな銀行フリーローンの詳細はこちらWEBで完結!担保・保証人不要
この記事で紹介しているもの一覧
- 最低返済額2,000円・返済期限なし
- 楽天会員なら審査優遇の可能性あり
楽天銀行スーパーローンの詳細はこちら来店不要で申込OK
- おまとめ・借り換え専用ローン
- 最大1,000万円・返済期間10年※
東京スター銀行「おまとめローン」の詳細はこちら申込・契約はWebで完結
※30万円以上1,000万円以下(1万円単位)。お申し込み時の借り換え対象ローン残高の範囲内に限ります。
- オリックス銀行おまとめローン
- リボ払い分もおまとめ対象!
- 年4.5~14.8%・最高500万円
オリックス銀行おまとめローンの詳細はこちら専門カウンセラーに無料相談OK
- りそな銀行フリーローンランキングスコア
- おまとめローンとしても使える!
- 住宅ローン利用者は金利年0.5%引下げ
りそな銀行フリーローンの詳細はこちらWEBで完結!担保・保証人不要
おまとめローンの関連記事


人気カードローンランキング


- ※プロミス:※融資時間:申込時間や審査により希望に沿えない場合があります。無利息期間:30日間無利息サービスを利用するには、メールアドレス登録とWeb明細利用の登録が必要です。新規契約時の融資上限:本審査により決定となります。18歳、19歳の申込みについて:申込時の年齢が19歳以下の場合は、収入証明書類の提出が必須となります。高校生(定時制高校生および高等専門学校生も含む)は申込できません。
- ※アコム:※アコムの審査・融資時間:お申込時間や審査によりご希望に添えない場合がございます。
- ※アイフル:※アイフルの審査・融資時間:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。